前言
在日本法人稅法及所得稅法體系下,員工餐飲費用的報銷及會計科目歸集屬於稅務稽查的重點領域會計。若會計科目歸集不當,可能被稅務機關判定為“變相工資薪金(日語:給與)”,從而補繳源泉所得稅,或被判定為“應稅交際應酬費”,受稅前扣除限制影響,產生補繳法人稅、加徵滯納稅及加算稅的稅務風險。
為規範財務報銷流程會計,現將五類常見餐飲場景下所涉及的會計科目歸集標準及合規要點梳理如下:
1.三個核心科目的判定標準
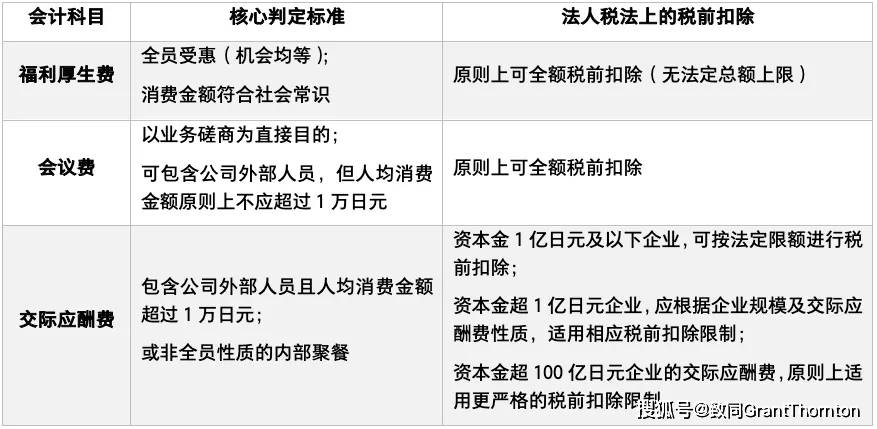
2.常見餐飲場景的歸集標準
①公司全員聚餐(如忘年會、週年慶等)
•適用科目會計:【福利厚生費】
•適用條件:須對全體員工開放,人均消費金額符合社會常識(通常為5,000~10,000日元/人)會計。
•合規風險:若僅限高管或特定部門參加,不得歸入【福利厚生費】會計。
②部門內部聚餐(如部門迎新會、部門慶功宴等)
•適用科目會計:【福利厚生費】
•適用條件:須保障該部門或團隊的全體成員參與會計。
•合規風險:若僅為部門內部少數員工聚餐,或由管理層單獨帶部分下屬用餐,應歸入【交際應酬費】會計。
③管理層或董事內部聚餐
•適用科目會計:【交際應酬費】或【董事薪酬(日語:役員給與)】
展開全文
•合規風險:僅限管理層或董事內部的用餐,因不面向全體員工開放,原則上不得計入【福利厚生費】會計。若無法證明與公司業務直接相關,可能被稅務機關判定為管理層或董事個人薪酬,併產生補繳源泉所得稅風險。
④差旅期間的餐飲費用
•適用科目會計:【差旅交通費】/【福利厚生費】/【會議費】/【交際應酬費】
•適用條件會計:
日常用餐:若按公司《出差規程》發放定額出差補貼(日語:日當)會計,用餐補貼已被涵蓋其中的,統一計入【差旅交通費】;
加班餐補:計入【福利厚生費】會計。
商務洽談:出差期間因業務磋商產生的餐費,按性質歸入【會議費】或【交際應酬費】會計。
⑤公司日常餐補及茶飲供應
•適用科目會計:【福利厚生費】
•適用條件:公司按月發放的伙食補貼會計,須同時滿足:
公司負擔額在每月7,500日元(不含稅)以內會計;
員工個人負擔比例不低於50%會計。
•合規風險:若無發票憑證而直接發放現金,原則上應併入員工工資薪金計徵所得稅會計。
3.財務稽覈與留痕管理要求
為規避在稅務調查及審計應對中會計,員工餐飲費用報銷入賬處理的常見問題,日本子公司在內部規程中應要求各員工在提交餐飲費用報銷憑據時,須在原始憑證(如請款書(日語:領収書〕)附頁完整填寫“報銷四要素”:
①時間與地點(When & Where)
②參與人員及人數(Who會計:例如“A部門全體共8人”)
③事由與業務目的(Why會計:例如“B部門三季度業務總結會”)
④費用明細(What)
總結
綜上,日本子公司員工餐飲費用的報銷與會計科目歸集,應以“是否面向全體員工”、“是否具有明確業務目的”、“是否包含公司外部人員”、“人均消費金額是否合理”以及“憑證及資訊是否完備”為主要判斷標準會計。財務部門在稽覈相關費用時,應結合具體業務場景區分科目,並確保資訊完整留痕,以降低補繳源泉所得稅、法人稅、加徵滯納稅及加算稅等稅務風險。
