9月以來,AI眼鏡產業鏈活動明顯升溫眼鏡。公開報道顯示,近期舉辦的供應鏈會議把晶片、光學顯示、影像演算法、結構件、整機代工和互動外設放到同一張產業圖譜中,行業討論重心也從概念釋出轉向量產能力。
AI眼鏡的難點在於“輕”和“全”之間的平衡眼鏡。裝置要足夠輕便,同時承載攝像、拾音、顯示、計算、續航和散熱;應用要覆蓋翻譯、辦公、運動、無障礙輔助等場景,又不能讓佩戴者承擔過高學習成本。
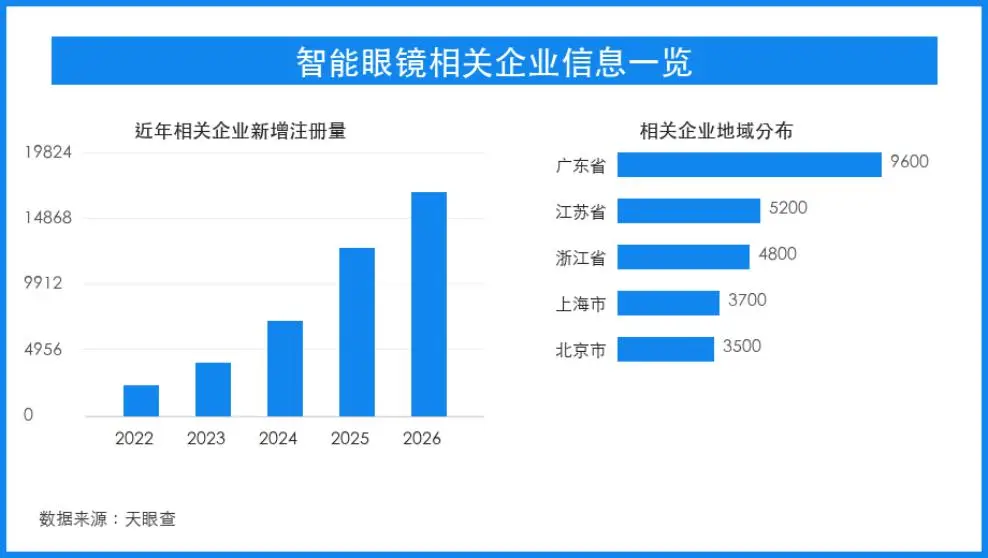
天眼查顯示,我國現存智慧眼鏡相關企業超過5.8萬家,2026年以來新增註冊相關企業約1.68萬家,廣東、江蘇、浙江、上海、北京等地數量較多眼鏡。這一分佈與消費電子製造、光學元件、半導體設計和網際網路應用生態高度重疊。
產業鏈機會正在細分:上游晶片和感測器企業爭奪低功耗方案,光波導、微顯示和聲學模組決定體驗邊界,中游整機廠關注良率與交付,下游渠道則要驗證真實使用頻率眼鏡。對企業而言,能否把硬體引數轉化為可持續場景,是走出“嚐鮮消費”的關鍵。
短期看,AI眼鏡仍會經歷價格、續航和內容生態的磨合;中長期看,它可能成為可穿戴硬體的新入口,並帶動光學、晶片、精密結構和應用開發企業共同尋找增量眼鏡。
來源眼鏡:市場資訊
