當房地產行業告別狂飆突進的黃金年代,我們站在 2026 這個時間節點回望, 2021 年出臺的三道紅線,早已不止是一套監管政策,它是一把鋒利的手術刀,徹底剖開了過去二十餘年地產行業賴以生存的底層邏輯房產。曾經全民信仰的房產增值神話被打破,房企的生存版圖發生徹底置換,普通家庭手裡的房產資產,也迎來一輪規模空前的賬面重估。一邊是房企賽道的國進民退,另一邊是居民端房產價值的無聲蒸發,兩股浪潮交織在一起,共同塑造今天中國樓市複雜的現實。 很多人只看見房價數字的起落,卻忽略這場變革本質上是整個社會財富分配邏輯的一次深度重構。
01
賽道重構:民營房企的落幕房產,央國企接過行業的主舵
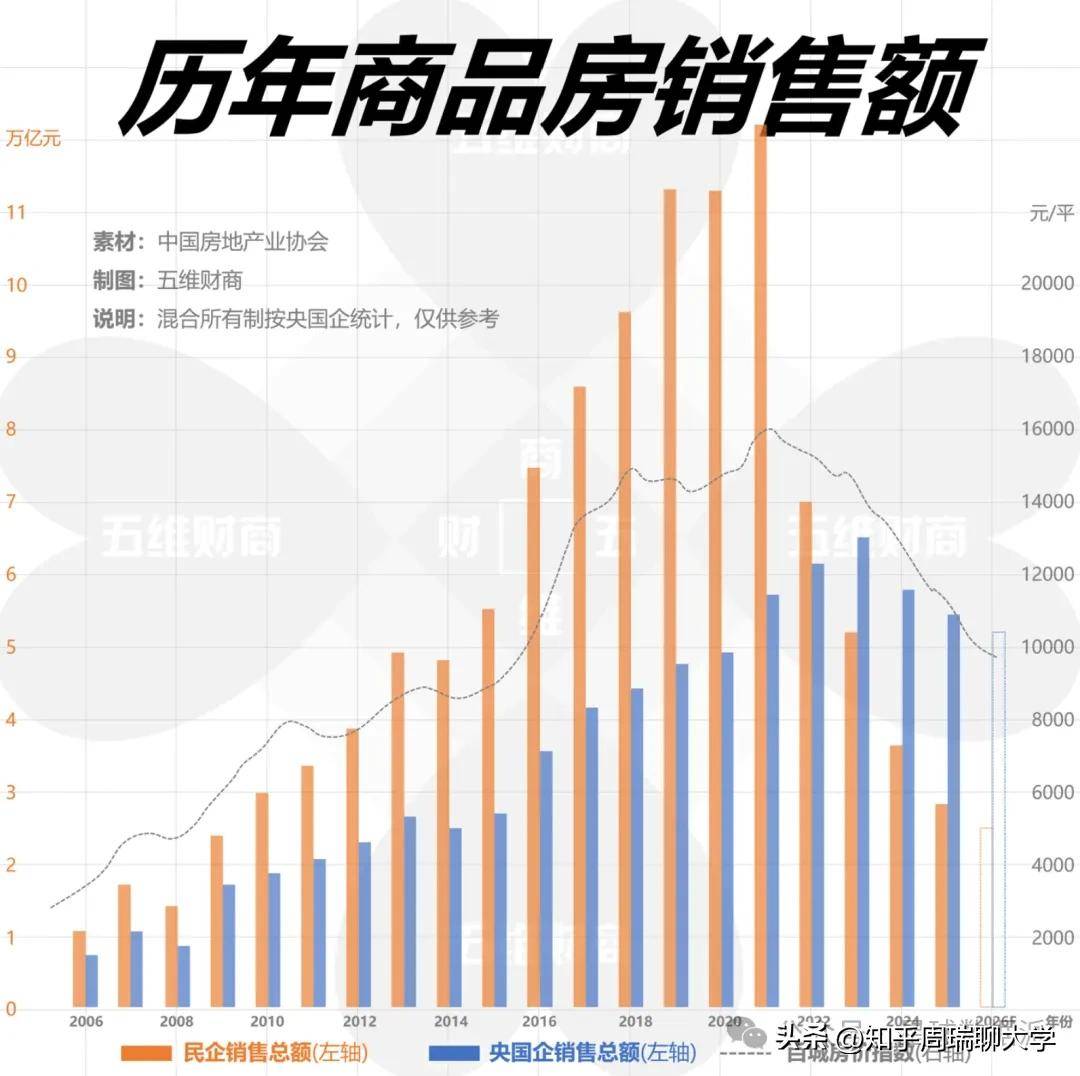
如果把時間撥回 2021 年,那是民營房企的巔峰時刻房產。全行業商品房銷售攀上歷史頂峰,民營房企一年拿下 12.2 萬億的銷售規模,牢牢佔據市場七成份額,高槓杆、高週轉是行業通行的生存密碼。無數民營房企依靠滾動負債快速擴張,拿地、蓋樓、銷售、再拿地,這套迴圈運轉得如火如荼。三道紅線的落地,直接給這套運轉多年的商業模式按下強制減速鍵。融資渠道驟然收緊,過去可以無限滾動的債務鏈條難以為繼,高槓杆的弊端集中爆發,整個民營房企群體開始大規模出清。
展開全文
從 2021 到 2025 短短四年,民營房企的市場版圖發生斷崖式收縮房產。銷售規模從 12.2 萬億萎縮至 2.94 萬億,僅僅剩下巔峰時期的 24%。頭部房企榜單的變化更有說服力,TOP20 房企裡面,民企佔比從曾經的 60% 滑落至 15%,大量曾經耳熟能詳的民營開發商退出主流市場,債務違約、專案停工成為行業的常見敘事。
市場的蛋糕總量雖然在收縮,但份額結構發生了戲劇性的反轉房產。過去央國企房企長期只佔據市場三成左右的席位,在民企退潮之後,它們順勢承接下大量市場空間, 2025 年央國企的銷售佔比飆升至 65%,銷售總金額對比 2021 年僅僅小幅回落 5%。通俗來講,樓市的市場大盤大致依舊維持三七的比例,只是從前七成屬於民營資本,如今七成的市場已經被國資背景房企牢牢掌握。
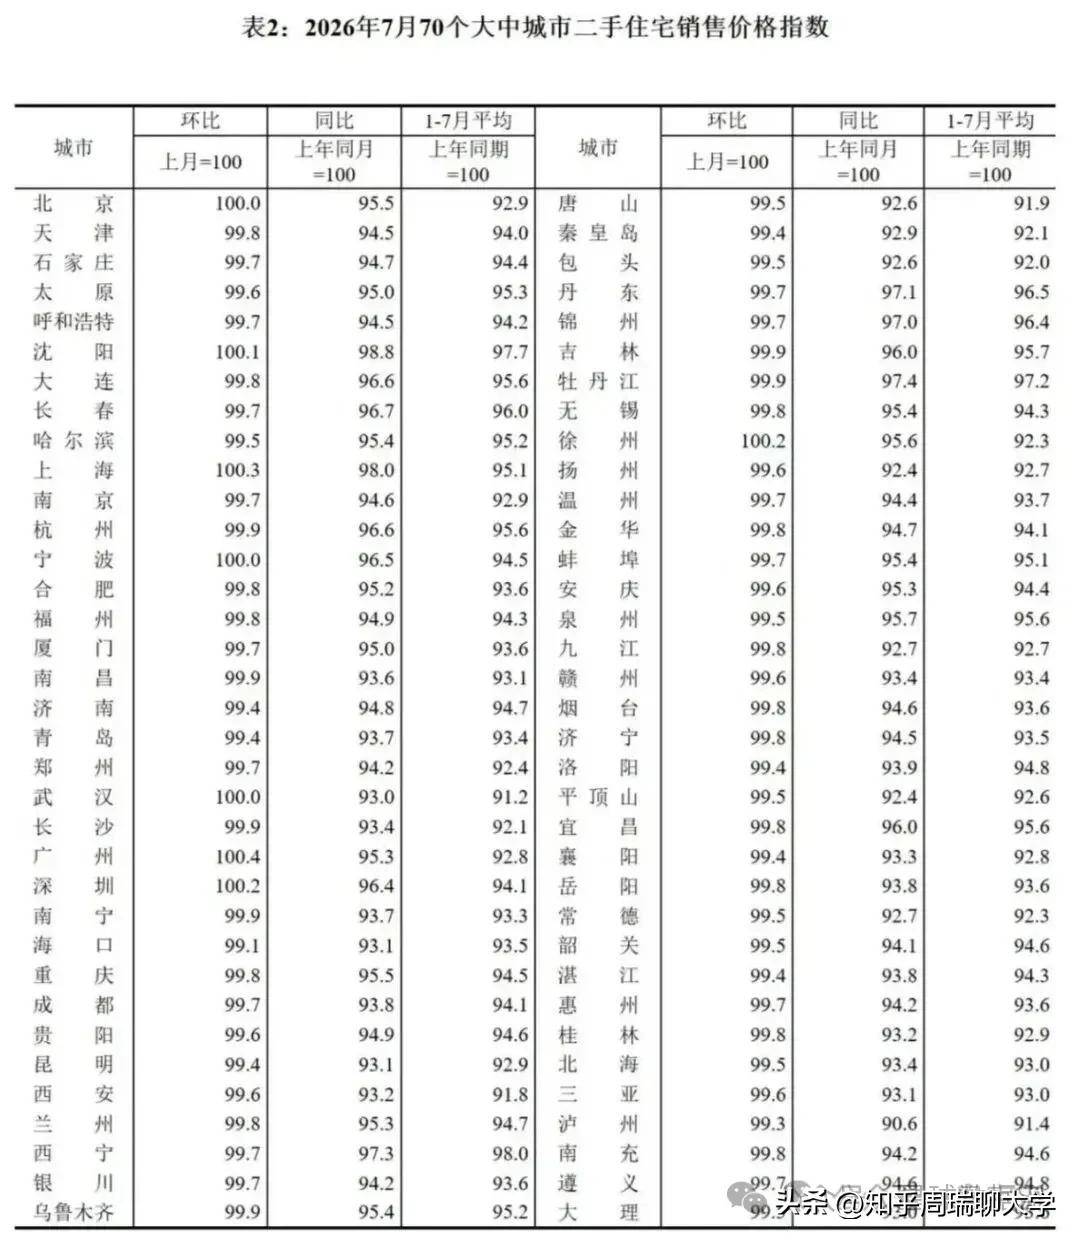
這種格局的切換,並非簡單的市場優勝劣汰房產。民營房企潰敗根源,在於過去時代紅利之下養成的負債擴張模式,在監管收緊之後失去生存土壤。而央國企擁有更低的融資成本、穩定的信用背書,在行業風險出清的週期裡面天然具備抗風險優勢。但我們也要看到,市場主體更迭之後,房地產行業的氣質也隨之改變。過去民企追求速度、規模、高週轉,熱衷於快速造盤快速擴張 ;而央國企主導的時代,行業整體轉向保守,拿地更加審慎,更加追求專案安全與風險可控,過去那種大開大合的野蠻生長徹底成為歷史。商品房銷售總額的圖表清晰記錄這一變遷,民企的橙色柱狀高臺快速崩塌,央國企藍色柱子穩步抬升,成為市場僅存的穩定支柱。
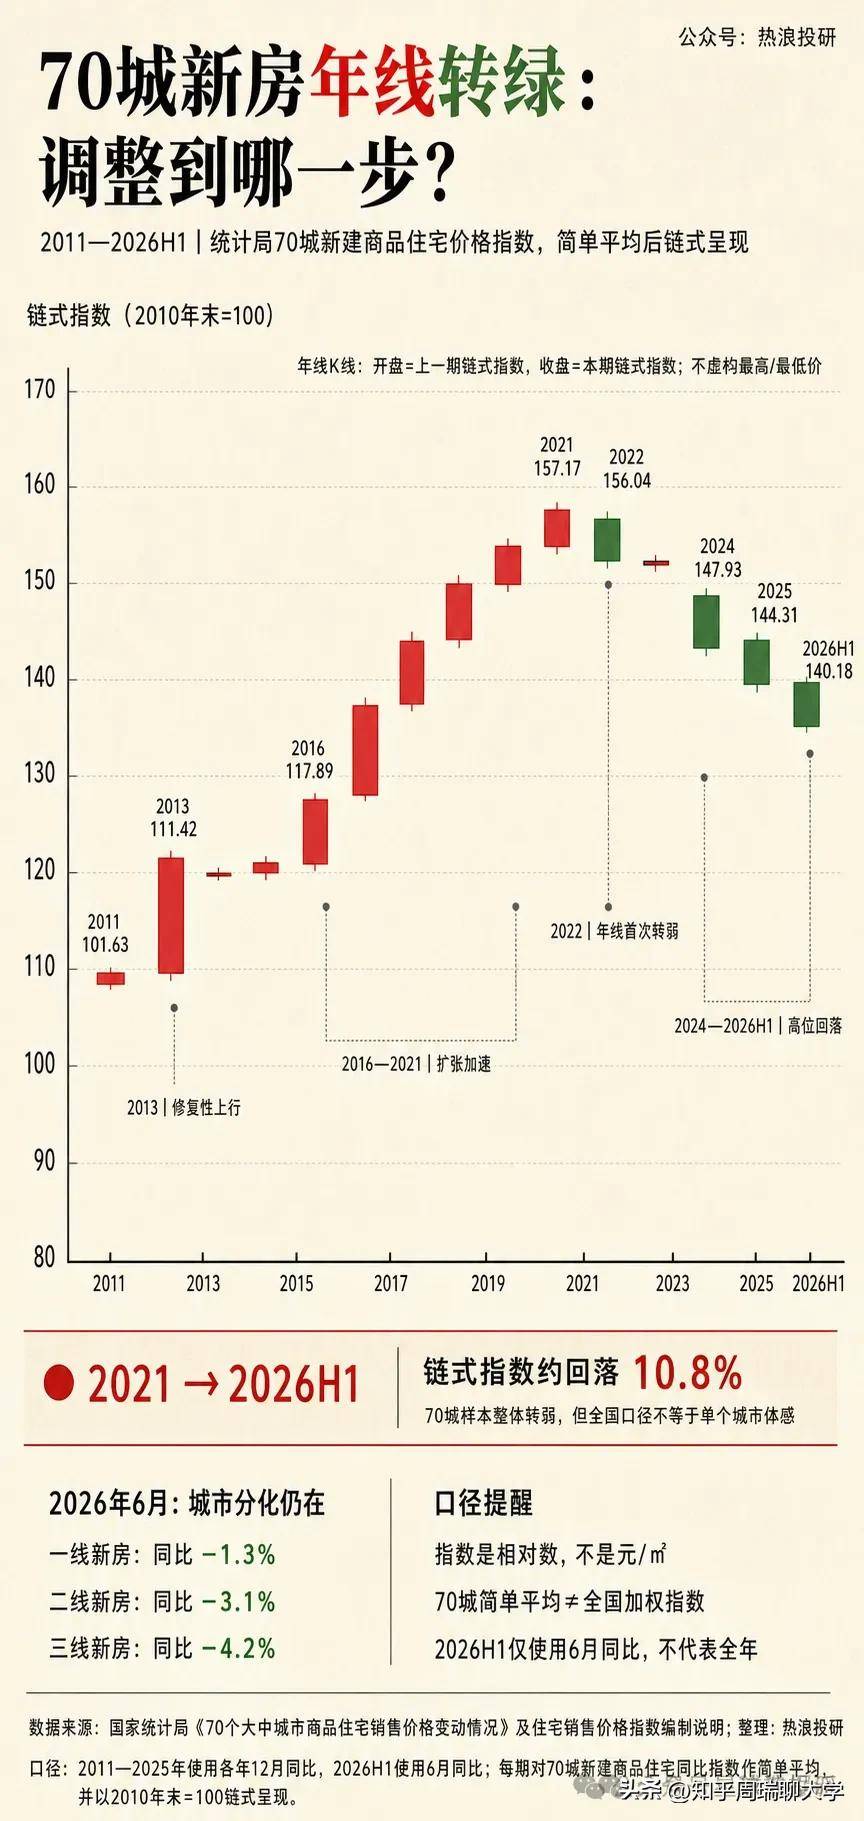
但行業的轉換也附帶新的現實問題房產。 民營房企大規模退場之後,市場競爭的活力有所衰減,部分城市土地市場高度依賴國資託底。曾經多元化的產品創新、靈活的市場打法慢慢變少,整個行業從冒險擴張,轉向求穩避險。
02
白乾榜的真相:房產賬面回撤背後房產,家庭財富的無聲沖刷
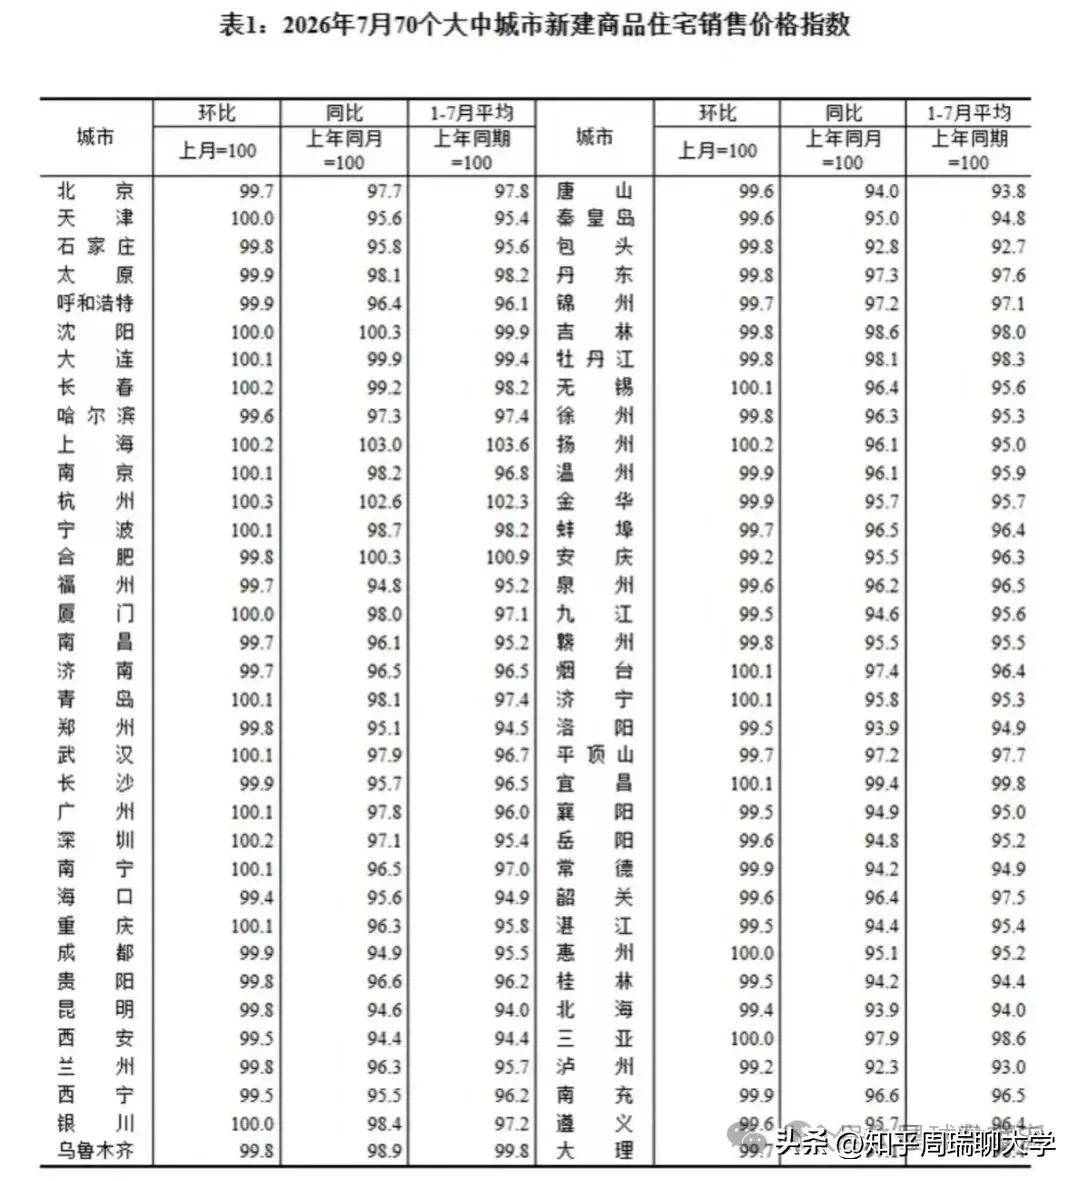
房企的變局傳導到千萬普通家庭,就變成一張張家庭資產負債表的改變房產。流傳甚廣的城市 “白乾榜”,用一套百平米房產的價值回撤,折算成當地居民多少年的人均可支配收入,把房價下跌帶來的財富衝擊做了最直白的量化。 榜單之中,廈門、深圳、北京高居前列,一套百平米房產賬面蒸發的財富,相當於當地居民二十六年到三十年的人均收入,意味著普通家庭幾十年的勞動收入,在房產賬面的波動之中悄然消失。
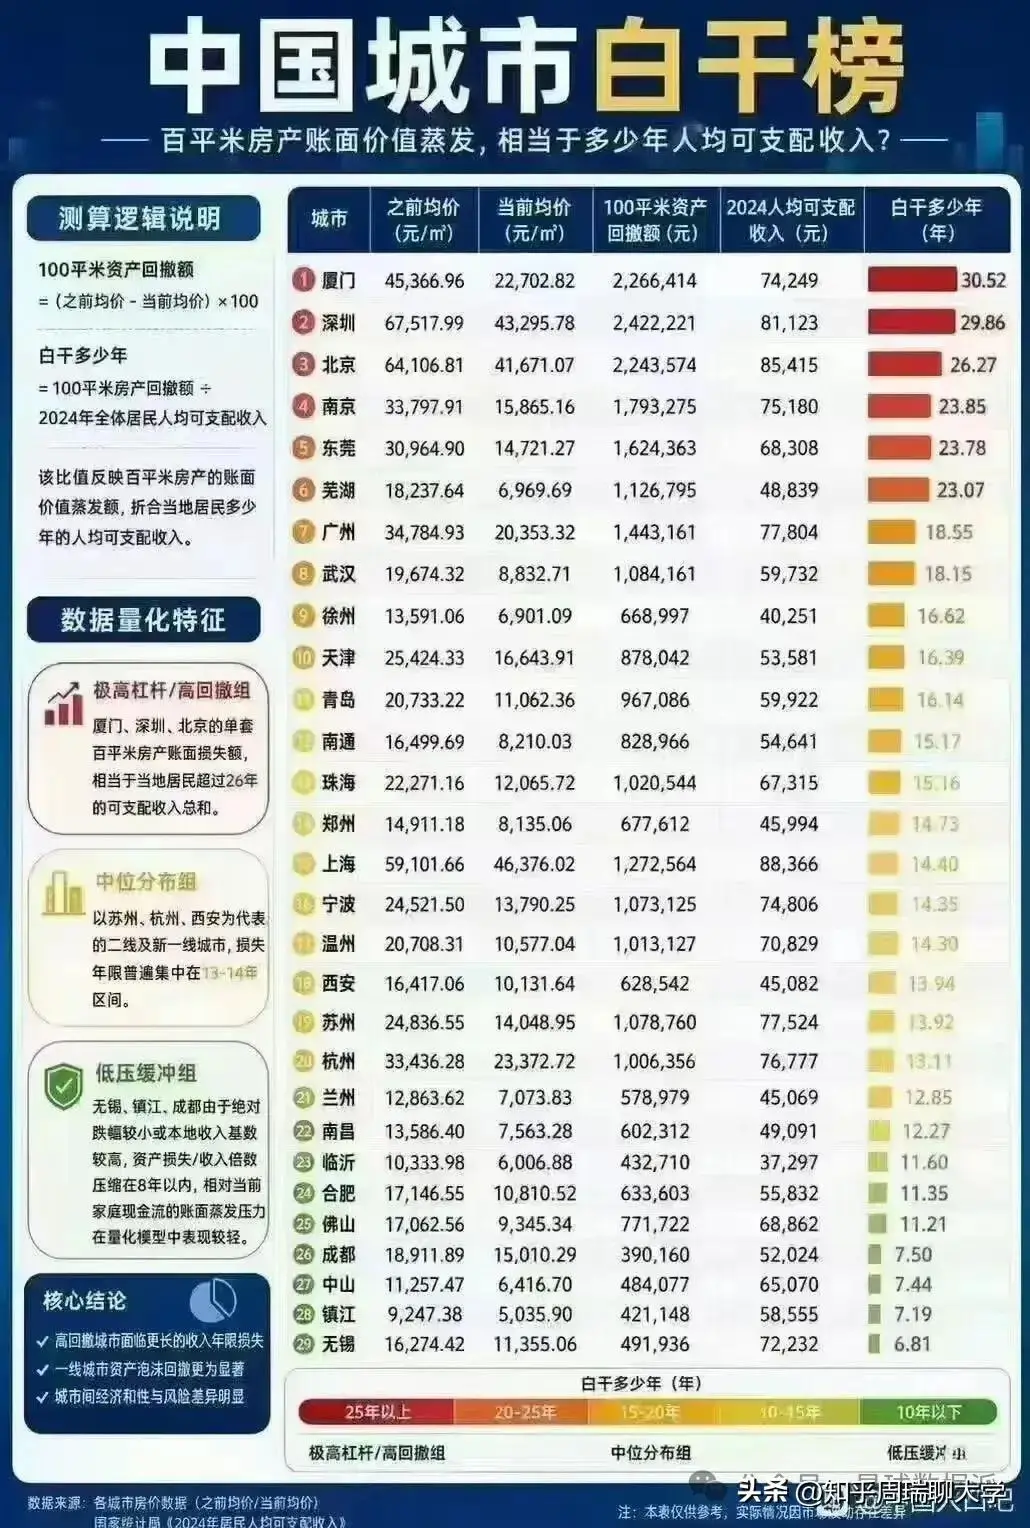
這份榜單最值得警惕的地方,並不在於紙面數字的下跌,而在於資產幻覺的破滅房產。過去二十多年,房產幾乎等同於無風險增值資產,無數家庭把大半積蓄、未來幾十年的收入都押注在房產之上。很多家庭的財富,本質上是房價持續上漲帶來的賬面財富,並沒有真正變現。當房價回撥,這部分財富就直接快速縮水。 高回撤的城市集中在過去漲幅巨大的東南沿海核心城市,廈門、深圳、南京、東莞無一例外,這些城市過去房價暴漲,居民加槓桿買房的力度也最強,週期反轉之後承受的衝擊自然最為劇烈。
當然,“白乾多少年” 本質上只是一個賬面測算指標,要區分賬面浮虧和實際的真實損失房產。對於自住的家庭來說,只要不賣出房產,就不會把賬面回撤轉化為真實虧損。但這套指標依舊有極強的現實參考意義。一方面,大量家庭揹負高額房貸,房屋資產縮水,債務卻不會隨之減少,直接造成家庭資產負債表的受損;另一方面,房產的財富效應逆轉,直接改變居民的消費、儲蓄決策, 大家看到房產不再穩賺,就會傾向於壓縮開支、增加儲蓄,進一步向內傳導到宏觀消費市場。
榜單同樣展現出明顯的分化房產。一部分一線與強二線城市站在極高槓桿回撤組,而蘭州、成都、無錫這類城市,房產賬面回撤對應的收入年限控制在 8 年以內,屬於低壓緩衝組。這也說明,本輪樓市調整不是全國一刀切,不同城市承受的資產沖刷力度天差地別。過去炒房熱度越高、房價泡沫越大的城市,本輪要消化的回撥壓力也就越沉重。
03
舊時代落幕房產,樓市正在告別什麼,又在迎接什麼
覆盤這一輪長達數年的房地產調整,很多人簡單把它歸罪於三道紅線政策本身房產。但我們需要看得更深,三道紅線更像是一個催化劑,它加速暴露行業本就潛藏的頑疾。中國城鎮化高速推進的階段逐步走到尾聲,住房總量已經告別普遍短缺,居民住房需求從 “有沒有” 轉向 “好不好”,房子不再是稀缺的硬通貨。 就算沒有監管政策的強力介入,高槓杆的地產模式,本身也已經走到生命週期的盡頭。
民企集體退潮,央國企站上舞臺中央,並不代表行業就此重回高景氣房產。即便是手握資金優勢的國資房企,也不再復刻過去瘋狂拿地擴張的路徑。整個行業的邏輯已經徹底改寫: 規模擴張不再是第一目標,風險控制、現金流安全成為企業生存的第一要務。過去房企比拼誰做的更大,現在比拼誰活得更久。
居民端,房產信仰的瓦解帶來更加深遠的社會影響房產。過去一代人的認知裡,買房是最優的家庭理財選擇,如今這套認知正在被現實打破。白乾榜折射出的,就是大眾觀念的巨大轉向。購房者開始重新評估房產的價值,不再盲目相信房價永遠上漲,買房決策會更加看重居住屬性,警惕高槓杆帶來的風險。
但我們也不能走向另一個極端,認定房地產就此徹底失去價值房產。龐大的存量住房市場,依然存在改善性的真實居住需求,核心城市優質地段的房產依舊具備堅實的底層支撐。 只是普漲時代徹底終結,城市分化、樓盤分化會成為常態,不同資產之間的表現會走出完全不一樣的行情。
眺望 2026 之後的樓市走向,舊的增長引擎已經熄火,新的平衡還在緩慢建立房產。從供給端來看,央國企主導的市場格局會長期延續,民營房企很難再回到曾經的高光時刻,存活下來的民企大多會轉向小而精的開發模式,不再追求全國性規模擴張。 行業整體開發總量,很難回到過去的銷售頂峰,行業整體進入縮量時代。
需求端,居民資產負債表修復會是一個漫長的過程房產。經歷資產回撤之後,居民加槓桿意願的修復,不會依靠幾次政策刺激就快速完成。房產的財富效應減弱,會長期約束購房的意願。 城市之間的分化會進一步拉大,人口持續流入、產業紮實的核心城市,能夠逐步消化調整壓力;而人口流出、庫存高企的城市,資產調整的週期還會持續拉長。
擺在整個行業面前的,還有一連串待解的現實命題房產。當市場大部分份額交給央國企,如何維持市場的競爭活力,避免產品同質化;如何處理龐大的存量問題,化解過去遺留的爛尾、債務風險;如何引導家庭理性看待房產,擺脫把房產當成投機工具的舊思維。這些問題,不會隨著一兩項政策出臺就迎刃而解。
回顧這一場波瀾壯闊的行業洗牌,它不只是房企的興衰浮沉,更是千萬家庭財富認知的一次洗禮房產。曾經的高槓杆造富時代已經一去不復返,房地產褪去金融屬性,迴歸居住本源,這是陣痛,也是時代必經的轉型。浪潮退去之後,整個行業、無數購房者,都要學著適應一個不再只漲不跌的樓市新世界。